Une femme d'affaires blonde en blazer gris se tient devant un bâtiment moderne, regardant son smartphone et souriant.

Confiance, attentes et limites : ce que les consommateurs pensent de l’utilisation de l’IA dans les banques

icon red knowledge

Principaux résultats de l'étude EOS Banking AI Barometer

  • 46 % des Européens jugent que l’IA a amélioré leur relation avec leur banque
  • L’IA inspire davantage confiance pour détecter les fraudes que pour accorder un crédit
  • Les consommateurs confrontés à des difficultés financières sont plus ouverts aux services bancaires assistés par l’IA
  • Les jeunes générations plébiscitent la disponibilité de l’IA 24h/24 et 7j/7

L’IA inspire confiance... mais pas pour tout


L’intelligence artificielle s’impose progressivement dans le quotidien des clients bancaires. L’EOS Banking AI Barometer explore la façon dont les consommateurs européens perçoivent son utilisation dans leurs échanges avec leur banque.

Les résultats montrent que l’IA est largement appréciée lorsqu’elle simplifie les démarches, facilite l’accès à l’information ou renforce la détection des fraudes. En revanche, les consommateurs restent plus réservés lorsqu’il s’agit de décisions complexes ou fortement engageantes, comme l’octroi d’un crédit.

Loin d’un rejet ou d’une adhésion sans nuance, les Européens évaluent l’IA en fonction de son utilité concrète. Et sur ce terrain, elle semble déjà avoir largement fait ses preuves.

Quelles sont les attentes des consommateurs vis-à-vis de l’IA dans le secteur bancaire ?


46 % des Européens estiment que l’IA a amélioré leurs échanges avec leur banque, tandis que seuls 11 % constatent une dégradation. Mieux encore : près d’un répondant sur trois (29 %) préférerait s’adresser à une IA plutôt qu’à un conseiller pour aborder des sujets financiers sensibles. Une évolution marquante, même si 60 % des personnes interrogées continuent de regretter l’absence de contact humain.

Cette confiance s’explique avant tout par les bénéfices concrets qu’apporte l’intelligence artificielle. 54 % des répondants apprécient son aide dans la recherche d’informations, tandis que 51 % mettent en avant la rapidité des échanges et la disponibilité des services 24h/24 et 7j/7.

Au-delà de l’expérience client, les consommateurs attendent désormais un rôle plus actif de l’IA dans l’accompagnement financier. En cas de difficultés de paiement ou de risque de découvert, ils souhaitent des solutions capables d’anticiper les problèmes et de les accompagner au bon moment. 61 % se déclarent favorables à la réception d’alertes automatiques en cas de risque de dépassement de découvert.

Qu’attendent les consommateurs de l’IA dans le secteur bancaire ?


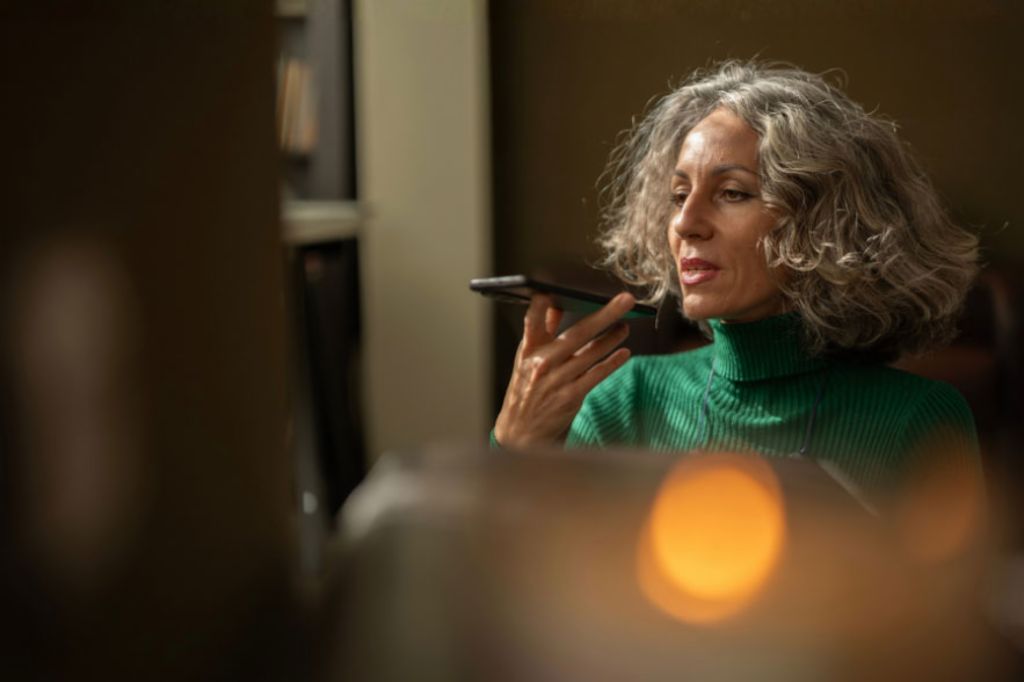
Une femme tenant un téléphone portable parle à l’intelligence artificielle.

Perceptions de l’IA dans le secteur bancaire

Les clients bancaires attendent avant tout de l’intelligence artificielle qu’elle leur fasse gagner du temps et facilite leurs démarches. Rapidité des réponses, accès à l’information et disponibilité 24h/24 et 7j/7 figurent parmi les principaux avantages perçus.

En revanche, lorsque les situations nécessitent davantage d’analyse, d’empathie ou de prise de décision, les attentes évoluent. Les consommateurs restent plus prudents quant au recours à l’IA pour les tâches complexes, où l’expertise et le jugement humain conservent une place essentielle.

Comment les Européens perçoivent-ils l’IA dans la relation bancaire ?
Découvrez comment ces attentes varient selon l’âge des répondants et leur expérience des difficultés de paiement.

Réponse Total 18-34 ans 35-50 ans 51-65 ans Difficultés de paiement Aucune difficulté de paiement
L'IA accélère la communication. 51 % 59 % 51 % 48 % 59 % 49 %
L'IA rend la communication plus conviviale. 37 % 45 % 38 % 33 % 46 % 34 %
L'IA offre un meilleur service, car elle est disponible 24 heures sur 24, 7 jours sur 7. 51 % 60 % 50 % 47 % 57 % 48 %
L'IA m'aide à trouver plus facilement des informations. 54 % 60 % 55 % 51 % 61 % 52 %
L'IA fournit des réponses plus précises. 36 % 43 % 37 % 33 % 46 % 32 %
L'IA comprend bien mes préoccupations. 35 % 42 % 35 % 32 % 44 % 32 %
L'IA peut résoudre efficacement mes problèmes. 35 % 45 % 34 % 32 % 44 % 31 %
Sur les sujets délicats, je préfère m'adresser à l'IA plutôt qu'à un être humain. 29 % 38 % 30 % 24 % 39 % 25 %
Ce qui me manque dans la communication avec l'IA, c'est l'aspect humain. 60 % 53 % 59 % 64 % 61 % 60 %
L'IA me fait peur (notamment en raison de la protection des données). 38 % 42 % 37 % 37 % 42 % 36 %
L'IA m'aide à garder une vue d'ensemble de mes finances. 34 % 41 % 36 % 29 % 44 % 30 %
Portrait de Marwin Ramcke, président du conseil d’administration du Groupe EOS, dans une pièce lumineuse, vêtu d’un blazer sombre

Les consommateurs ne veulent plus seulement une IA capable de répondre à leurs questions. Ils attendent une IA capable d’anticiper leurs besoins, de les alerter au bon moment et de les accompagner dans leurs décisions financières. Les attentes sont là. Aux banques maintenant de transformer ce potentiel en services concrets.

Marwin Ramcke
CEO du groupe EOS

Dans quelle mesure les consommateurs font-ils confiance à l’IA pour les décisions de crédit ?

La confiance accordée à l’intelligence artificielle varie fortement selon les usages. Lorsqu’il s’agit de protéger les clients, l’IA inspire largement confiance : 44 % des répondants lui font davantage confiance qu’à un conseiller bancaire pour détecter les fraudes et les transactions suspectes, ce qui en fait l’un des domaines où son utilité est la plus reconnue.

La situation est différente lorsqu’il est question de décisions à fort impact. Seuls 24 % des consommateurs se déclarent favorables à une décision automatisée pour l’octroi d’un crédit, tandis que 46 % préfèrent qu’un conseiller humain conserve la main. Pour ce type de décision, l’expertise, le discernement et la relation humaine restent des critères essentiels.

Pour autant, prudence ne rime pas avec rejet. Les consommateurs se montrent ouverts à l’IA, à condition que son utilisation soit transparente et encadrée. 77 % estiment qu’il est important que les banques expliquent clairement quand et comment elles utilisent l’intelligence artificielle.

Les principales préoccupations concernent le risque d’erreur (46 %), suivi par la protection des données personnelles (35 %) et l’absence d’empathie dans les échanges (28 %).

L'essentiel à retenir

L’IA est aujourd’hui perçue comme un atout lorsqu’elle permet de renforcer la sécurité, d’accélérer les démarches ou de faciliter l’accès à l’information. En revanche, pour les décisions les plus engageantes, les consommateurs continuent de privilégier l’intervention humaine. La confiance dans l’IA ne dépend donc pas uniquement de la technologie elle-même, mais avant tout de l’usage qui en est fait.

Une jeune femme se tient dehors dans un environnement urbain, tenant son smartphone et souriant en regardant devant elle. Des bâtiments modernes et des arbres sont visibles en arrière-plan.

Confiance dans l’IA selon le cas d’usage

La confiance dans l’IA varie fortement selon le cas d’usage : elle est la plus forte pour la détection des fraudes et la plus faible pour les décisions de crédit. Dans quelle mesure les répondants font-ils confiance aux décisions d’une IA par rapport à celles d’un conseiller bancaire dans les scénarios suivants ?

Réponse Total 18-34 ans 35-50 ans 51-65 ans Difficultés de paiement Aucune difficulté de paiement
C'est l'IA qui décide si mon crédit sera accordé. 24 % 29 % 26 % 20 % 34 % 19 %
L'IA me propose des investissements adaptés / des recommandations d'investissement. 31 % 38 % 31 % 28 % 39 % 28 %
L'IA détecte les transactions suspectes / les tentatives de fraude sur mon compte. 44 % 47 % 43 % 42 % 49 % 42 %
L'IA me propose des produits sur mesure. 37 % 44 % 38 % 32 % 45 % 34 %
L'IA me conseille en cas de retard de paiement / de problèmes de trésorerie. 32 % 40 % 31 % 28 % 41 % 28 %
L'IA peut gérer efficacement mes transactions courantes. 32 % 37 % 32 % 31 % 40 % 29 %

Risques et préoccupations liés à l’utilisation de l’IA dans le service client

La principale préoccupation des consommateurs est le risque d’erreur de l’IA, suivi par les préoccupations liées à la protection des données. Où les répondants voient-ils les plus grands risques et préoccupations concernant l’utilisation de l’IA dans le service client des banques ?

Réponse Total 18-34 ans 35-50 ans 51-65 ans Difficultés de paiement Aucune difficulté de paiement
Confidentialité et sécurité de mes données personnelles 35 % 39 % 32 % 36 % 32 % 37 %
Manque d'empathie 28 % 26 % 28 % 28 % 29 % 28 %
Crainte d'erreurs / de mauvaises décisions de l'IA 46 % 45 % 47 % 46 % 44 % 48 %
Manque de transparence quant à la manière dont les décisions sont prises 21 % 19 % 21 % 22 % 20 % 21 %
Le sentiment de ne pas être traité comme un individu 22 % 20 % 23 % 21 % 23 % 21 %
Pas d'aide pour les demandes individuelles 25 % 23 % 24 % 26 % 27 % 24 %
Discrimination potentielle due aux algorithmes d'IA 19 % 18 % 19 % 18 % 22 % 17 %
Suppressions d'emplois dans le secteur bancaire dues à l'IA 30 % 32 % 30 % 30 % 31 % 31 %
Je ne vois aucun point critique. 5 % 3 % 6 % 6 % 4 % 5 %

Quel soutien les personnes en difficulté de paiement attendent-elles de l’IA ?

Les consommateurs confrontés à des difficultés financières attendent de l’intelligence artificielle bien plus qu’une simple assistance ponctuelle. Ils sont particulièrement réceptifs aux solutions capables d’anticiper les problèmes et de proposer des actions concrètes pour les aider à retrouver une situation financière stable.

Près d’un tiers des répondants (30 %) déclarent avoir déjà rencontré des difficultés pour rembourser une échéance bancaire ou avoir dépassé leur découvert autorisé. Par ailleurs, 25 % ont déjà été en contact avec une société de recouvrement.

Cette expérience influence fortement leur perception de l’IA. 61 % des personnes concernées se disent favorables à une proposition de l’IA visant à reporter une échéance de remboursement, contre 52 % parmi celles n’ayant jamais rencontré ce type de difficulté. Les consommateurs ayant vécu une situation financière délicate se montrent ainsi plus ouverts aux services d’accompagnement assistés par l’IA.

Pour autant, le besoin de contact humain demeure essentiel. 80 % des personnes concernées souhaitent pouvoir échanger avec un conseiller pour évoquer leurs difficultés de paiement, soit dès le départ, soit après une première interaction avec l’IA.

L’étude souligne toutefois une évolution des attentes : 13 % des répondants ayant déjà connu des difficultés financières se déclarent prêts à communiquer exclusivement avec une IA, contre seulement 6 % parmi ceux qui n’ont jamais vécu cette situation.

L'essentiel à retenir

Les consommateurs les plus exposés aux difficultés financières sont aussi les plus enclins à accepter un accompagnement piloté par l’IA. Toutefois, loin de remplacer l’humain, ils attendent avant tout des services capables de combiner proactivité, personnalisation et accompagnement humain lorsque la situation l’exige.

Une jeune femme souriante aux cheveux bouclés, vêtue d'un pull jaune confortable, est assise sur un canapé dans son salon et regarde son smartphone tout en tenant un document papier.

Des plans de paiement concrets

Les personnes concernées souhaitent que l’IA propose activement un plan de paiement concret en cas de tension financière :

0

%
des répondants

« L’IA abaisse la barrière pour aborder les problèmes financiers – les humains interviennent là où l’empathie et des solutions individuelles sont nécessaires. »
Daniela Moaca, Senior Manager IT Romania
Daniela Moaca, Senior Manager IT chez EOS Romania, photo de portrait en pull à col roulé sombre.

Conseil proactif

Les personnes concernées souhaitent que l’IA suggère de suspendre une mensualité :

0

%
des répondants

En quoi la jeune génération se distingue-t-elle de la population générale dans son utilisation de l’IA ?

Les jeunes adultes affichent une confiance et une familiarité avec l’IA nettement supérieures à celles des générations plus âgées. Quel que soit l’usage étudié, les 18-34 ans se montrent plus ouverts aux services bancaires assistés par l’intelligence artificielle.

60 % des 18-34 ans apprécient la disponibilité permanente de l’IA, accessible 24h/24 et 7j/7, contre 47 % des 51-65 ans. Ils sont également plus nombreux à valoriser la rapidité des échanges : 59 % y voient un avantage, contre 48 % des répondants les plus âgés.

L’écart est encore plus marqué dans les usages concrets. 28 % des 18-34 ans utilisent déjà des chatbots dans leurs échanges avec leur banque, soit plus du double des 51-65 ans (13 %).

Cette ouverture se retrouve également lorsqu’il est question de difficultés financières. 14 % des 18-34 ans se déclarent prêts à échanger exclusivement avec une IA pour aborder des difficultés de paiement, contre 8 % en moyenne dans l’ensemble de l’échantillon. À l’inverse, seuls 38 % privilégient exclusivement un interlocuteur humain, soit le taux le plus faible de toutes les tranches d’âge.

L'essentiel à retenir

Les jeunes générations sont les premières à adopter les services bancaires alimentés par l’IA. Plus à l’aise avec les outils numériques, elles accordent davantage de valeur à la rapidité, à l’accessibilité et à l’autonomie offertes par ces technologies. Même sur des sujets sensibles comme les difficultés de paiement, elles se montrent plus disposées que leurs aînés à dialoguer avec une intelligence artificielle.

Un jeune homme est allongé sur un canapé dans son salon, portant un casque et regardant son smartphone en souriant, tout en écoutant de la musique ou un podcast.

Préférence de communication en cas de difficultés de paiement, par tranche d’âge

Les jeunes clients bancaires sont plus ouverts que la moyenne à presque toutes les applications de l’IA, y compris sur des sujets sensibles comme les difficultés de paiement. Pour clarifier des difficultés de paiement ou des dettes auprès de la banque, avec qui les répondants préféreraient-ils communiquer ?

Réponse Total 18-34 ans 35-50 ans 51-65 ans Difficultés de paiement Aucune difficulté de paiement
Uniquement avec un être humain 46 % 38 % 47 % 50 % 41,6 % 48,6 %
Je préfère m'adresser à une personne, mais une IA comme premier point de contact, ça me va 39 % 42 % 39 % 38 % 38,7 % 39,6 %
Je préfère utiliser une IA, car ce sujet me met mal à l'aise 8 % 14 % 8 % 6 % 13 % 6 %
Je m'en fiche (qu'il s'agisse d'un humain ou d'une IA) 6 % 7 % 6 % 7 % 7 % 6 %
Une illustration montre une personne passant amicalement son bras autour d'un robot. En dessous se trouve le texte "AI-powered. Human-led.", symbolisant la collaboration entre les humains et l'intelligence artificielle.

Conclusion : l’IA dans la banque, un complément plutôt qu'un subsitut

L’étude révèle une attente claire : les consommateurs ne veulent pas que l’IA remplace l’humain, mais qu’elle améliore leur expérience bancaire. Lorsqu’elle simplifie les démarches, anticipe les besoins ou aide à prévenir les difficultés financières, l’IA est largement plébiscitée.

Les banques disposent ainsi d’une opportunité majeure : utiliser l’intelligence artificielle pour renforcer la qualité de service tout en préservant la valeur essentielle de la relation humaine. Car demain, les expériences les plus performantes seront celles qui associeront le meilleur de la technologie et de l’accompagnement humain.

À propos de l’étude

Checklist Decision Icon Icon depicting a document or checklist with a checkmark and an 'X' mark, symbolizing task management, decisions, approvals, rejections, or evaluating options.

Institut

L’enquête représentative a été menée en ligne pour le compte d’EOS par l’institut d’études de marché PureSpectrum en juillet 2026.

icon black website

Pays

11 pays : Bulgarie, Croatie, France, Allemagne, Grèce, Pologne, Portugal, Roumanie, Slovénie, Espagne, Suisse

icon black team

Méthodologie

Enquête en ligne (CAWI), 4 400 répondants (400 par pays), consommateurs âgés de 18 à 65 ans, principaux ou co-responsables de la gestion des finances de leur foyer, échantillon représentatif par genre et âge.

Questions fréquentes

4 400 clients bancaires dans 11 pays européens, 400 par pays, interrogés en ligne en juillet 2026.

Cela dépend de la tâche : pour la détection des fraudes, 44% font davantage confiance à l’IA, contre seulement 24% pour les décisions de crédit.

13% des personnes concernées communiqueraient exclusivement avec l’IA à propos de leurs difficultés de paiement, sans aucun contact humain. Le besoin d’un accompagnement humain reste néanmoins dominant : 80% souhaitent impliquer un humain, que ce soit dès le départ ou après un premier contact avec l’IA.

Oui : les 18-34 ans sont nettement plus ouverts à presque toutes les applications de l’IA, par exemple en matière de disponibilité 24h/24, 7j/7 (60% contre 47% pour les 51-65 ans).

La principale préoccupation est le risque d’erreur (46%), suivi par la protection des données (35%) et le manque d’empathie (28%).

Des questions sur l’étude ? N’hésitez pas à nous contacter.
Lara Flemming, Senior Vice President Corporate Communications & Marketing at EOS

Lara Flemming

Senior Vice President Corporate Communications & Marketing


[email protected]